"건물주 되는 게 꿈이다" — 이 말, 살면서 한 번쯤 들어보셨을 거예요. 그런데 tvN 드라마 **'대한민국에서 건물주 되는 법'**은 이 꿈을 정반대 방향에서 보여줍니다.
건물주가 된 순간부터 오히려 삶이 무너지기 시작하는 이야기거든요.
이 드라마, 그냥 스릴러로만 보면 아쉬워요.
투자자 시각으로 보면 **"레버리지(대출을 활용한 투자)가 왜 양날의 검인지"**를 이보다 더 쉽게 설명하기도 어렵거든요.
오늘은 이 드라마를 통해 레버리지 투자의 진짜 위험을 쉽게 풀어볼게요.
결론부터: 이 드라마가 알려주는 투자 교훈 3가지
1. **자산(건물)이 많다고 부자가 아니다** — 현금흐름이 부자를 만든다
2. **대출은 "내 돈"이 아니라 "미래의 내 돈을 미리 당겨쓰는 것"**이다
3. 이자를 못 갚는 순간, 자산의 주인은 내가 아니라 **채권자**가 된다
이제 드라마 줄거리와 함께 하나씩 풀어볼게요. (스포일러가 약간 포함돼 있어요)
1. 줄거리: "생계형 건물주"라는 말의 모순
주인공 기수종(하정우)은 무리하게 대출을 받아 작은 상가 건물을 하나 마련해요.
남들이 보기엔 "건물주"가 됐지만, 정작 본인은 매달 이자를 갚느라 오히려 더 쪼들리는 삶을 살게 돼요.
여기서 이미 첫 번째 모순이 등장해요. **"건물주"라는 타이틀과 "생계형"이라는 단어가 한 문장 안에서 충돌**하고 있거든요.
건물을 가졌다는 건 부자의 상징인데, 정작 그 건물을 지키기 위해 하루하루를 버텨야 하는 처지가 된 거예요.
이후 수종은 예상치 못한 사건에 휘말리면서 거액을 노린 '가짜 납치극'에 가담하게 되고, 상황은 걷잡을 수 없이 커져버려요.
처음엔 "돈 문제만 해결하면 된다"고 생각했던 선택이, 결국 인생 전체를 뒤흔드는 사건으로 번지는 거죠.
2. 투자자 시각: 레버리지란 무엇이고, 왜 위험한가
**레버리지(leverage)**는 쉽게 말하면 "지렛대"예요.
내 돈 1억으로는 못 사는 10억짜리 건물을, 대출 9억을 더해서 사는 것.
지렛대를 쓰면 작은 힘으로 큰 걸 들 수 있는 것처럼, 대출을 쓰면 적은 자본으로 큰 자산을 살 수 있어요.
문제는 이 지렛대가 **양쪽으로 다 작동한다**는 거예요.
- 자산 가격이 오르면 → 내 돈(1억) 대비 수익률이 크게 뛰어요 (좋은 방향의 지렛대)
- 자산 가격이 떨어지거나, 금리가 오르면 → 내 돈보다 훨씬 큰 손실과 이자 부담이 나를 짓눌러요 (나쁜 방향의 지렛대)
드라마 속 수종이 딱 이 상황이에요.
건물이라는 자산은 가지고 있지만, 그 자산을 지키기 위한 **이자라는 현금 유출**이 그의 삶을 옥죄고 있는 거죠.
3. 숫자로 보면 더 명확해져요: 금리가 오르면 이자는?
말로만 하면 감이 잘 안 오니까, 간단한 가상 시나리오로 살펴볼게요.
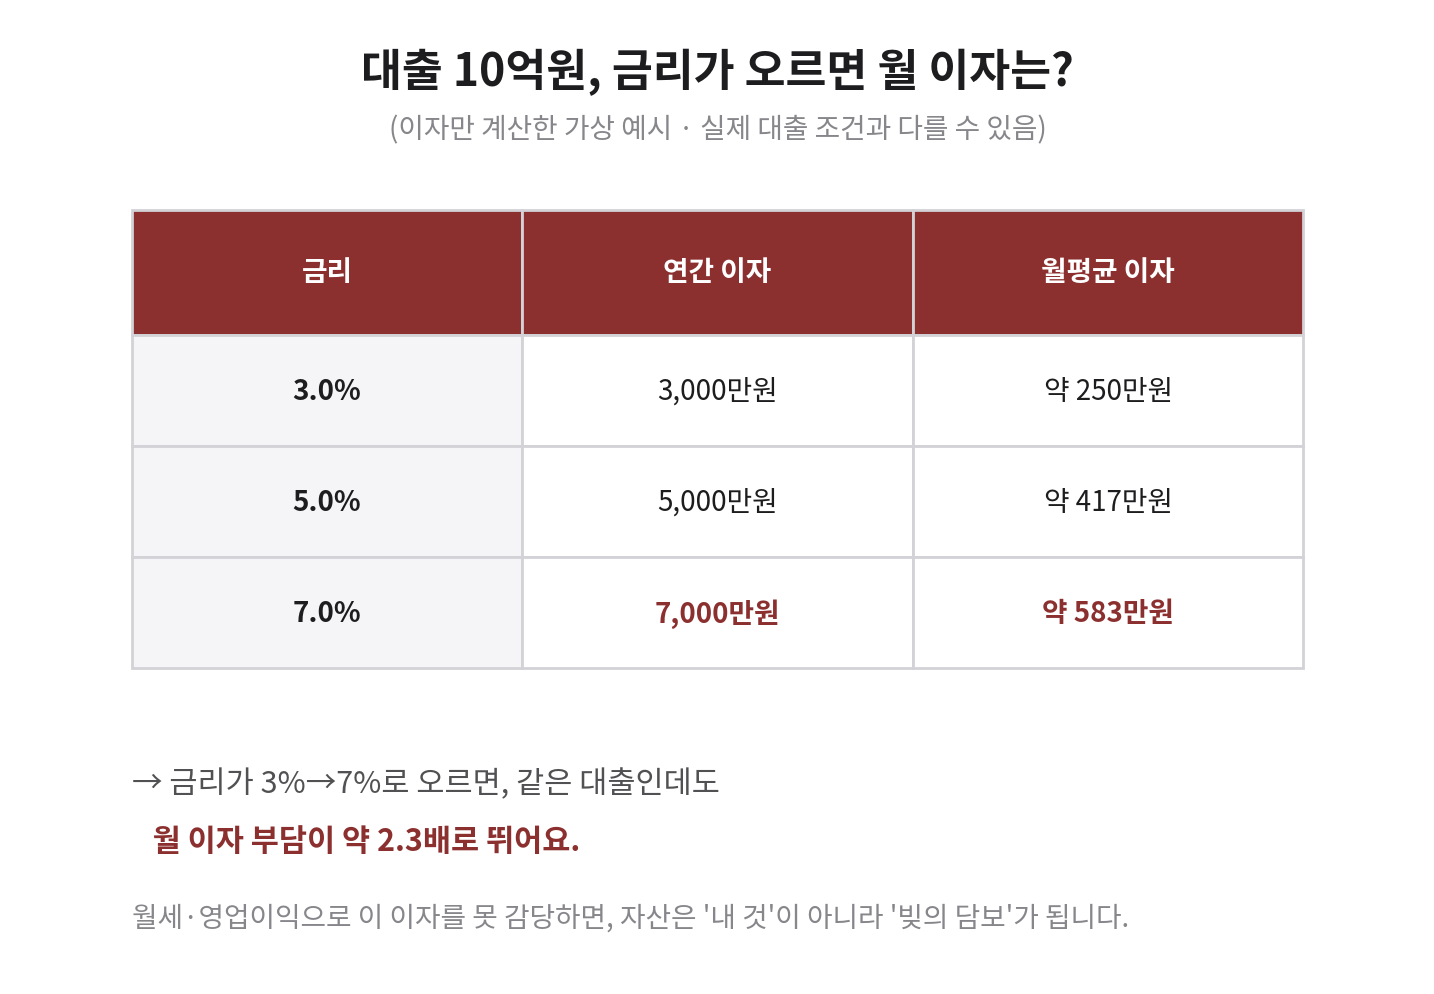
*(실제 대출 조건에 따라 금액은 달라질 수 있는 가상 예시입니다)*
똑같은 10억원을 빌렸는데, 금리가 3%에서 7%로만 올라도 **월 이자 부담이 2배 넘게 뛰어요.**
만약 이 건물에서 나오는 월세나 영업이익이 딱 이자만큼만 겨우 감당하는 수준이었다면? 금리가 오르는 순간 매달 적자가 시작되는 거예요.
이게 바로 드라마 속 수종이 처한 현실이고, 실제로 2022~2023년 금리 급등기에 많은 "영끌 건물주"들이 실제로 겪었던 상황이기도 해요.
4. 그래서 우리는 뭘 해야 할까 (실전 체크리스트)
드라마처럼 극단적인 상황까지 가지 않으려면, 레버리지를 쓰기 전에 아래 질문에 먼저 답해보세요.
- **이자보상배율 확인하기**: 이 자산이 벌어들이는 돈(월세·영업이익)이 이자의 최소 1.5배는 넘는가?
- **금리 스트레스 테스트 해보기**: 지금 금리에서 2~3%p 더 오르면, 그래도 버틸 수 있는가?
- **비상금(현금흐름 버퍼) 확보하기**: 공실이나 매출 공백이 3~6개월 생겨도 이자를 낼 여윳돈이 있는가?
- **"자산을 소유한다"와 "빚을 소유한다"를 구분하기**: 대출 비중이 자산 가치의 70%를 넘어가면, 사실상 내가 자산을 가진 게 아니라 은행이 자산을 갖고 나에게 이자를 받는 구조에 가까워요.
**지금 당장 할 일**: 만약 지금 대출을 끼고 투자 중이라면, 계산기 꺼내서 "금리가 2%p 오르면 내 현금흐름이 버틸 수 있는지"부터 계산해보세요.
드라마 속 수종처럼 궁지에 몰리기 전에요.
마무리: 건물주는 결과가 아니라 과정이다
드라마 제목은 '건물주 되는 법'이지만, 진짜 메시지는 **"건물주가 된 다음이 더 중요하다"**는 거예요.
자산을 취득하는 순간은 시작일 뿐, 그 자산을 지켜내는 현금흐름 관리가 진짜 실력이거든요.
레버리지는 나쁜 게 아니에요. 다만 **감당할 수 있는 만큼만** 써야 지렛대가 나를 들어올리지, 나를 짓누르지 않아요.
---
*이 글은 드라마 '대한민국에서 건물주 되는 법'(tvN, 2026)의 설정을 바탕으로 레버리지 투자 개념을 설명한 콘텐츠이며, 드라마의 구체적 대사나 장면을 인용하지 않았습니다. 시나리오의 숫자는 이해를 돕기 위한 가상의 예시이며 실제 투자 조언이 아닙니다.*
'데이터로 읽는 세상 > 드라마' 카테고리의 다른 글
| 넷플릭스 1위 ‘들쥐’, 내 인생을 도둑맞는다면? 사이버보안 산업으로 읽는 투자 시각 (0) | 2026.09.07 |
|---|

댓글